Domain seminare-fuer-betreuer.de kaufen?
Wir ziehen mit dem Projekt
seminare-fuer-betreuer.de um.
Sind Sie am Kauf der Domain
seminare-fuer-betreuer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain seminare-fuer-betreuer.de kaufen?
Kann ich DDR 20-Mark-, 10-Mark- und 5-Mark-Münzen noch umtauschen?
Nein, seit der Wiedervereinigung Deutschlands im Jahr 1990 sind die DDR-Mark-Münzen nicht mehr gültiges Zahlungsmittel. Sie können jedoch als Sammlerstücke oder bei Münzhändlern verkauft werden. **
Wie erfolgt die Währungsumrechnung von Reichsmark in Mark und von Mark in Deutsche Mark?
Die Währungsumrechnung von Reichsmark in Mark erfolgte im Jahr 1948 durch die Währungsreform in Deutschland. Dabei wurden 1 Reichsmark in 1 Mark umgewandelt. Die Umrechnung von Mark in Deutsche Mark erfolgte im Jahr 1990 im Zuge der deutschen Wiedervereinigung. Dabei wurden 1 Mark der DDR in 1 Deutsche Mark umgewandelt. **

Ähnliche Suchbegriffe für Fudalla-Mark-Bilanzierung-und
Top-Angebote
Produkte zum Begriff Fudalla-Mark-Bilanzierung-und:
-
Emotion und Motivation, Fachbücher von Mark GallikerLange Zeit hat sich die akademische Psychologie vorwiegend mit psychischen Vorgängen wie Wahrnehmung oder Denken befasst, während die Themenbereiche Emotion, Motivation und Wille eher ein Schattendasein führten, aus dem sie erst gegen Ende des 20. Jahrhunderts herauszutreten begannen. Inzwischen stehen sie im Zentrum psychologischer Fragestellungen. Aus dem heutigen Wissensstand heraus vollzieht Mark Galliker die Geschichte dieser Konzepte nach, indem er den Diskursen der jeweiligen Zeit Gehör schenkt. Die einzelnen Kapitel beginnen mit einer kurzen Einführung in die Schule bzw. den Forschungsbereich. Es folgt die strukturierte Darstellung der betreffenden Theorien, Autoren und Psychologen, wobei zunächst in komprimierter Form das reichhaltige Quellenmaterial vorgestellt wird. Eine detaillierte, kritische Analyse der entsprechenden Theorie und Methode sowie schliesslich Abschnitte zu den.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
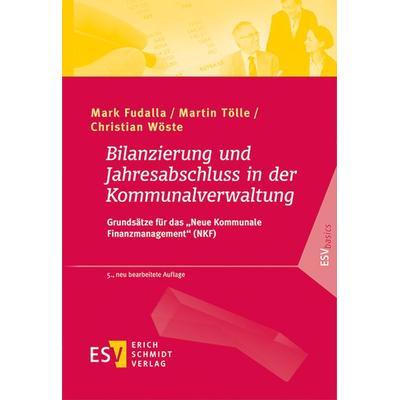
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Personal und Organisation. Wandel der Organisationsstruktur, Weiterbildung und Mitarbeitergespräch, Taschenbuch von Mark Dubinetskiy, GRIN,Personal Und Organisation. Wandel Der Organisationsstruktur, Weiterbildung Und Mitarbeitergespräch, Taschenbuch Von Mark Dubinetskiy, Grin, 978-3-346-75981-8, Seitenanzahl: 249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum heißt Mark Forster Mark Forster?
Mark Forster heißt Mark Forster, weil dies sein Künstlername ist, den er sich für seine Musikkarriere ausgesucht hat. Es ist üblich, dass Künstler sich einen Künstlernamen zulegen, um sich von ihrem bürgerlichen Namen abzuheben und eine gewisse Markenidentität zu schaffen. Der Name "Mark Forster" könnte eine Kombination aus seinem Vornamen und einem gewählten Nachnamen sein, der gut klingt und leicht zu merken ist. Letztendlich bleibt die genaue Wahl des Künstlernamens oft eine persönliche Entscheidung des Künstlers und kann verschiedene Gründe haben. **
-
Gibt es einen Unterschied zwischen Mark und D-Mark?
Ja, es gibt einen Unterschied zwischen Mark und D-Mark. Die Mark war die Währung in Deutschland vor der Einführung der D-Mark im Jahr 1948. Die D-Mark war die offizielle Währung in Westdeutschland bis zur Wiedervereinigung im Jahr 1990. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Was bedeutet bilanzierung psychologisch genau?
Psychologisch betrachtet bezieht sich die Bilanzierung auf den Prozess der Bewertung und Bewertung von Erfahrungen, Emotionen und Verhaltensweisen. Es beinhaltet die Reflexion über die eigenen Handlungen und die Auswertung der Ergebnisse, um eine Einschätzung der eigenen psychischen Gesundheit und des Wohlbefindens zu erhalten. Die Bilanzierung ermöglicht es einer Person, ihre Stärken und Schwächen zu erkennen und gegebenenfalls Veränderungen vorzunehmen, um ihr psychisches Wohlbefinden zu verbessern. **
Was bedeutet bilanzierung psychologisch genau?
Psychologisch betrachtet bezieht sich die Bilanzierung auf den Prozess der Bewertung und Erfassung von Erfahrungen, Emotionen und Gedanken, um ein Gleichgewicht oder eine Harmonie im eigenen Inneren herzustellen. Es geht darum, sich bewusst mit den eigenen Gefühlen und Gedanken auseinanderzusetzen, um eine gesunde psychische Verfassung zu erreichen. Die Bilanzierung kann helfen, negative Emotionen zu verarbeiten, positive Erfahrungen zu würdigen und das eigene Selbstbild zu stärken. **
Ist Versteuerung bei Bilanzierung möglich?
Ja, Versteuerung ist bei Bilanzierung möglich. Bei der Bilanzierung werden alle Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst, was es ermöglicht, den Gewinn oder Verlust genau zu ermitteln. Auf Basis dieser Zahlen kann dann die Steuerlast berechnet werden. Die Versteuerung erfolgt in der Regel auf Grundlage des ermittelten Gewinns, der sich aus der Bilanz ergibt. Es ist wichtig, dass die Bilanz ordnungsgemäß erstellt wird, um eine korrekte Versteuerung sicherzustellen. Unternehmen sollten sich an Steuerexperten wenden, um sicherzustellen, dass die Versteuerung bei der Bilanzierung korrekt durchgeführt wird. **
Top-Angebote
Produkte zum Begriff Fudalla-Mark-Bilanzierung-und:
-
Bilanzierung und Jahresabschluss in der Kommunalverwaltung, Fachbücher von Mark Fudalla, Martin Tölle, Christian WösteWie bilanzieren Sie in der kommunalen Verwaltung nach den Regeln der kaufmännischen doppelten Buchführung? Dieses bewährte Lehrbuch vermittelt Ihnen alles nötige Fachwissen für die erfolgreiche Anwendung des Neuen Kommunalen Finanzmanagements (NKF) - mit vielen Übungen, relevanten Gesetzestexten und Musterdokumenten. - Grundlagen der Bilanzierung im NKF und spezielle Bilanzierungssachverhalte - Inhalt, Funktion und Aufbau des Jahresabschlusses und seiner Rechenwerke Ergebnisrechnung und Finanzrechnung - Informationspflichten im Rahmen des Anhangs sowie Funktion und Inhalt des Lageberichts - Gesamtabschluss von Kommunen sowie Ansätze für Bilanzpolitik und Jahresabschlussanalyse Die rundum aktualisierte 5. Auflage berücksichtigt insbesondere die Weiterentwicklungen des NKF etwa zum Vorsichtsprinzip, dem Komponentenansatz und den pandemiebedingten Sonderregelungen. Exemplarisch an NRW orientiert, unterstützt Sie das Buch auch in anderen Bundesländern beim schnellen Einstieg. Das Buch ist ein zuverlässiger Begleiter für Studium und Verwaltungspraxis.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung und Jahresabschluss in der Kommunalverwaltung, Taschenbuch von Mark Fudalla,Martin Tölle,Christian Wöste, Erich Schmidt Verlag,Bilanzierung Und Jahresabschluss In Der Kommunalverwaltung, Taschenbuch Von Mark Fudalla,martin Tölle,christian Wöste, Erich Schmidt Verlag, 978-3-503-21299-6, Seitenanzahl: 36329,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Emotion und Motivation, Fachbücher von Mark GallikerLange Zeit hat sich die akademische Psychologie vorwiegend mit psychischen Vorgängen wie Wahrnehmung oder Denken befasst, während die Themenbereiche Emotion, Motivation und Wille eher ein Schattendasein führten, aus dem sie erst gegen Ende des 20. Jahrhunderts herauszutreten begannen. Inzwischen stehen sie im Zentrum psychologischer Fragestellungen. Aus dem heutigen Wissensstand heraus vollzieht Mark Galliker die Geschichte dieser Konzepte nach, indem er den Diskursen der jeweiligen Zeit Gehör schenkt. Die einzelnen Kapitel beginnen mit einer kurzen Einführung in die Schule bzw. den Forschungsbereich. Es folgt die strukturierte Darstellung der betreffenden Theorien, Autoren und Psychologen, wobei zunächst in komprimierter Form das reichhaltige Quellenmaterial vorgestellt wird. Eine detaillierte, kritische Analyse der entsprechenden Theorie und Methode sowie schliesslich Abschnitte zu den.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich DDR 20-Mark-, 10-Mark- und 5-Mark-Münzen noch umtauschen?
Nein, seit der Wiedervereinigung Deutschlands im Jahr 1990 sind die DDR-Mark-Münzen nicht mehr gültiges Zahlungsmittel. Sie können jedoch als Sammlerstücke oder bei Münzhändlern verkauft werden. **
-
Wie erfolgt die Währungsumrechnung von Reichsmark in Mark und von Mark in Deutsche Mark?
Die Währungsumrechnung von Reichsmark in Mark erfolgte im Jahr 1948 durch die Währungsreform in Deutschland. Dabei wurden 1 Reichsmark in 1 Mark umgewandelt. Die Umrechnung von Mark in Deutsche Mark erfolgte im Jahr 1990 im Zuge der deutschen Wiedervereinigung. Dabei wurden 1 Mark der DDR in 1 Deutsche Mark umgewandelt. **
-
Warum heißt Mark Forster Mark Forster?
Mark Forster heißt Mark Forster, weil dies sein Künstlername ist, den er sich für seine Musikkarriere ausgesucht hat. Es ist üblich, dass Künstler sich einen Künstlernamen zulegen, um sich von ihrem bürgerlichen Namen abzuheben und eine gewisse Markenidentität zu schaffen. Der Name "Mark Forster" könnte eine Kombination aus seinem Vornamen und einem gewählten Nachnamen sein, der gut klingt und leicht zu merken ist. Letztendlich bleibt die genaue Wahl des Künstlernamens oft eine persönliche Entscheidung des Künstlers und kann verschiedene Gründe haben. **
-
Gibt es einen Unterschied zwischen Mark und D-Mark?
Ja, es gibt einen Unterschied zwischen Mark und D-Mark. Die Mark war die Währung in Deutschland vor der Einführung der D-Mark im Jahr 1948. Die D-Mark war die offizielle Währung in Westdeutschland bis zur Wiedervereinigung im Jahr 1990. **
Ähnliche Suchbegriffe für Fudalla-Mark-Bilanzierung-und
-
Personal und Organisation. Wandel der Organisationsstruktur, Weiterbildung und Mitarbeitergespräch, Taschenbuch von Mark Dubinetskiy, GRIN,Personal Und Organisation. Wandel Der Organisationsstruktur, Weiterbildung Und Mitarbeitergespräch, Taschenbuch Von Mark Dubinetskiy, Grin, 978-3-346-75981-8, Seitenanzahl: 249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Was bedeutet bilanzierung psychologisch genau?
Psychologisch betrachtet bezieht sich die Bilanzierung auf den Prozess der Bewertung und Bewertung von Erfahrungen, Emotionen und Verhaltensweisen. Es beinhaltet die Reflexion über die eigenen Handlungen und die Auswertung der Ergebnisse, um eine Einschätzung der eigenen psychischen Gesundheit und des Wohlbefindens zu erhalten. Die Bilanzierung ermöglicht es einer Person, ihre Stärken und Schwächen zu erkennen und gegebenenfalls Veränderungen vorzunehmen, um ihr psychisches Wohlbefinden zu verbessern. **
-
Was bedeutet bilanzierung psychologisch genau?
Psychologisch betrachtet bezieht sich die Bilanzierung auf den Prozess der Bewertung und Erfassung von Erfahrungen, Emotionen und Gedanken, um ein Gleichgewicht oder eine Harmonie im eigenen Inneren herzustellen. Es geht darum, sich bewusst mit den eigenen Gefühlen und Gedanken auseinanderzusetzen, um eine gesunde psychische Verfassung zu erreichen. Die Bilanzierung kann helfen, negative Emotionen zu verarbeiten, positive Erfahrungen zu würdigen und das eigene Selbstbild zu stärken. **
-
Ist Versteuerung bei Bilanzierung möglich?
Ja, Versteuerung ist bei Bilanzierung möglich. Bei der Bilanzierung werden alle Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst, was es ermöglicht, den Gewinn oder Verlust genau zu ermitteln. Auf Basis dieser Zahlen kann dann die Steuerlast berechnet werden. Die Versteuerung erfolgt in der Regel auf Grundlage des ermittelten Gewinns, der sich aus der Bilanz ergibt. Es ist wichtig, dass die Bilanz ordnungsgemäß erstellt wird, um eine korrekte Versteuerung sicherzustellen. Unternehmen sollten sich an Steuerexperten wenden, um sicherzustellen, dass die Versteuerung bei der Bilanzierung korrekt durchgeführt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.